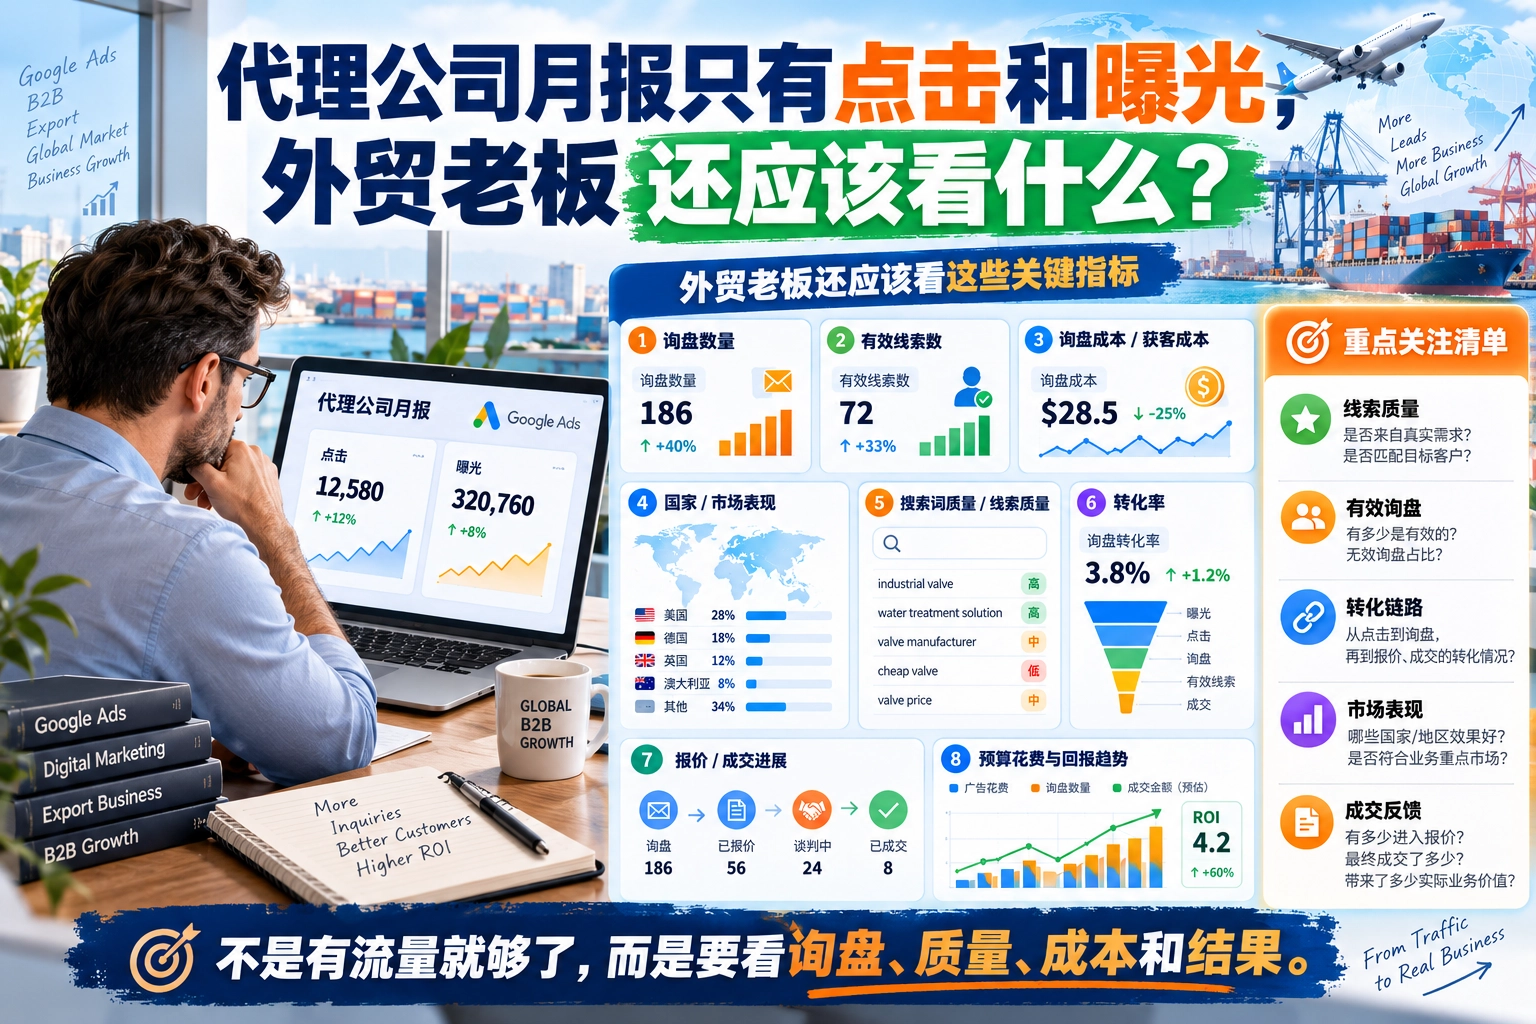
代理月报里的点击、曝光都上涨,为什么老板仍不知道下个月该不该继续投?先问费用能否对账,线索是否有销售反馈,以及结论依据是什么。图表解释了流量变化,还需要说明哪些需求值得跟进、哪些问题尚未查清。
假设一家工业配件企业收到月报:有媒体费用、表单数量和几张趋势图,却没有服务费说明、重复线索处理和报价进展。以下数字与检查表均为示意,不代表真实客户业绩。审核时先统一周期和定义,再讨论预算增减。
一、费用先拆清媒体支出与服务费
费用页至少分媒体支出、代理服务费和其他约定项目。写清每项币种、含税或未税、账单所属周期,以及设计、页面维护、追踪检查是否包含在服务费内。充值金额、付款金额和当期广告支出分别列示,不能看到一笔付款就全算成本月投放。
平台报表的费用也不能直接当成最终账单。Google的账单术语说明区分广告展示产生的费用与调整后应付的费用,后者可能涉及无效活动等调整。对账应保留平台导出、账单和差异说明,不能用“系统不同”带过。
假设同一自然月、同为人民币未税,核对后的媒体支出为两万元,约定服务费三千元;两项合计两万三千元。若设计人工已包含在服务费内,就不能再次计入合计。跨币种须注明换算日、汇率来源和原币金额,账单跨月则单独解释归属。
二、线索要能追溯到统一口径
先约定什么算线索:广告平台记录的表单事件、收到的邮件、真实采购需求,并非同一个数字。测试、垃圾信息和重复提交如何处理,应写成规则并保留原记录与关联编号;同公司不同项目不能只凭邮箱相同就合并。
示意中收到五十条记录,十条是同项目重复,留下四十条独立需求。其中二十八条有依据归入本期广告,十二条来源未知,单独保留。未知来源不能为凑齐月报而全部算给广告,也不能被删掉;后续补证据时记录修订原因。
在二十八条广告需求中,销售已反馈二十条,十二条符合双方约定的有效标准,八条无效,另八条尚待判断。有效标准可包含产品匹配、需求信息和服务范围,但必须由企业确认。未反馈不能直接记无效,也不能全部视为潜在有效。
销售反馈覆盖为二十除以二十八,约百分之七十一点四。有效占已反馈的十二除以二十,为百分之六十,不能说成全部广告线索有效率。注明导出日、反馈截至日和线索产生时间;月末新线索比月初线索少了跟进时间,跨月比较应补看同批需求的后续状态。
若十二条有效需求中有八条已报价、三条已寄样、一条进入订单确认,应说明这些是相互包含的阶段,不能相加成十二个额外成果。报价金额不是收入,订单确认也不等于到账;收入和回款需按企业财务口径另核。
三、重要变化附上可核对证据
每项重点变化回答五件事:何时、谁批准、改了哪里、为什么改、观察到什么。预算、市场、关键词、素材和页面可分别留变更前后记录与版本位置。月报不必堆满截图,但读者应能顺着编号查到证据。
例如产品页修改后表单事件增加,只能先说明两件事同期发生。同期若还调整预算、销售响应或市场范围,就不能把增长全部归因于页面。记录观察区间、样本量、其他变化与追踪是否正常,再决定是否值得继续验证。
成本指标要同时标清分子和分母。以上例两万元媒体支出除以二十八条可归属广告的独立需求,约为每条七百一十四点二九元;加入三千元服务费后约为八百二十一点四三元。两者费用边界不同,且都不是“每条有效询盘成本”,不能换名展示。
如需计算有效需求成本,应另用同范围已确认有效数量,并提示仍有待反馈线索、结果尚未成熟。原始平台事件成本也可以保留,但须列出事件定义、统计方式和归属窗口,不能拿它与人工去重后的需求成本直接排名。
下面是外贸广告月报审核表示意。六列要对应同一个问题,责任人负责补证据或落实动作;正式使用时填入实际姓名、日期和记录位置,不把示意安排视为已经执行。
| 指标 | 来源 | 口径 | 证据 | 责任人 | 下月动作 |
|---|---|---|---|---|---|
| 媒体支出与服务费 | 平台费用、账单、服务合同 | 同周期原币;税费及已包含项目分列 | 保存导出与账单;逐项解释调整和跨月差异 | 财务主责核账,代理提供明细 | 下月三日前完成对账,未决差异列待核 |
| 广告独立需求与有效状态 | 接收记录、来源依据、销售台账 | 按项目去重;来源未知与待反馈分别保留 | 关联原编号、判定理由及反馈截至时间 | 销售主管确认状态,运营整理来源 | 下月五日前补反馈,七日复查同批需求进展 |
四、把业务问题写进下月计划
计划应从本月证据中挑出最影响下一步的事项。例如某产品常被问到尺寸,却没有可用资料,就让产品负责人补参数表;线索迟迟未回复,就先安排销售接收和值班;追踪记录缺失,则由网站负责人检查入口与接收链路。
把任务写成可验收的结果。示意安排为:产品负责人下月四日前提交经确认的参数资料,销售主管五日前补齐待反馈,网站负责人六日前完成约定测试并登记结果。代理再据此提出预算或页面建议,由企业确认执行范围。
每项动作增加依赖、复查日期和未完成时的处理方式。资料未确认,就保留待确认状态;表单接收仍异常,就优先解决故障并评估对应投放。不能把所有责任写成“客户配合”,也不能让代理替生产或销售作业务承诺。
五、让结论与证据强度相称
结论可分三层:已确认发现有对应记录,例如某批线索尚未分配;方向性信号有可观察变化,但样本少或条件不齐;暂缺数据包括来源、有效性与回款尚不能核对。不同层级应对应不同决定,不必每月硬选一个成功故事。
老板最终需要看懂:本月钱如何花、现有证据能回答什么、还缺什么、谁在何时补齐,以及下月哪些动作需要批准。对比上月时先检查周期、费用边界、投放范围和反馈成熟度是否相同,再解释变化,不能只比较两个醒目的百分比。
常见问题
曝光和点击没有用吗?
有用,它们帮助解释覆盖、访问和流量成本。需要与线索接收、业务反馈及费用边界一起看,才能支持经营判断;点击增加本身不能证明采购需求更好。
代理应承诺固定询盘数吗?
先把统计口径、预算、市场、产品及承接条件说清。可约定工作范围、记录与复盘责任,对不确定的线索数量和成交结果不宜作必然承诺,尤其不能用事件数量代替有效需求。
客户需要提供哪些月报资料?
提供费用核对记录、经脱敏的线索状态和业务变化,说明销售反馈截至时间。敏感客户信息按必要范围受控共享;月报只呈现核对所需字段,不必公开完整联系人资料。
行动建议
先用这份审核表检查最近一期月报,挑出三项缺口并约定补齐日期。维森特可按约定范围协助整理谷歌广告推广记录、线索分析和下月计划;通过联系页面沟通现有报表与审核需求。
苏州维森特数字科技有限公司|主营外贸独立站建站、谷歌广告推广、谷歌SEO推广、Facebook推广。