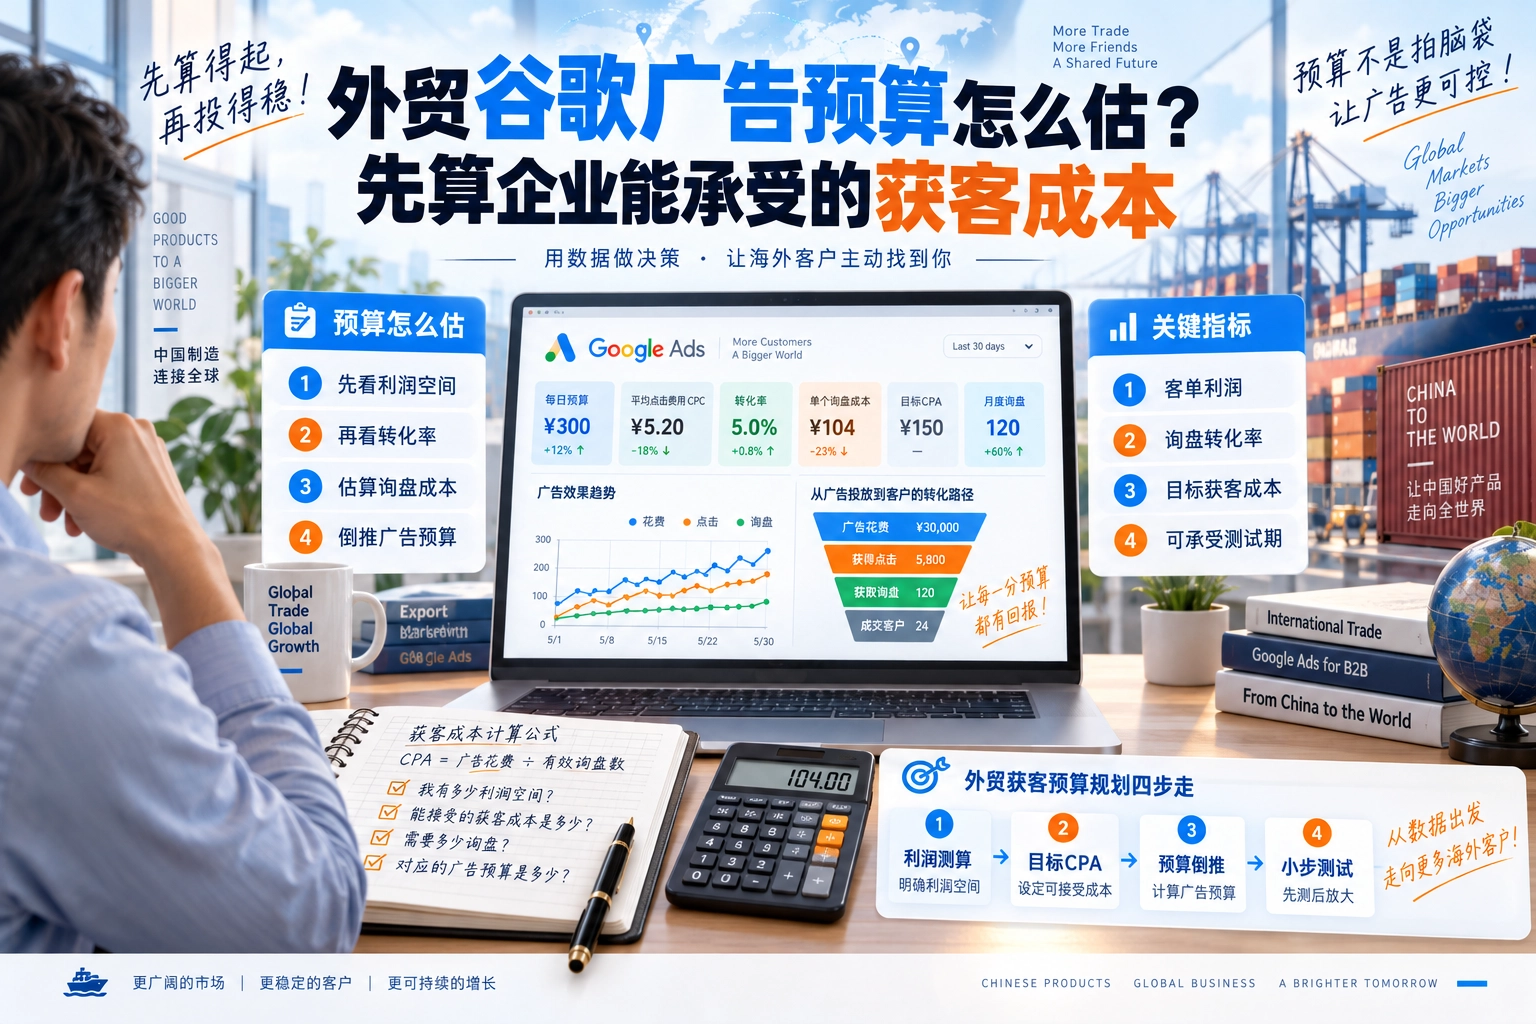
同样一百元的询盘成本,对低毛利标准品和高客单工程设备,可能意味着完全不同的经营结果。看见同行每天投多少钱,就给自己的账户套上相同预算,往往缺少最重要的一步:算清企业能承受什么。
广告费用、营销服务费、销售跟进和交付成本,最终都要由业务收入承担。后台的表单或按钮事件再多,也不能直接代替真实有效线索,更不能代替订单利润。
下面用一组可复算的经营情景说明计算方法。所有金额统一为人民币,全部数字均为演示假设,不代表行业基准、维森特客户业绩或投放承诺。
一、先确认毛利口径和可变费用
先请业务与财务选定同一类产品、同一订单口径。收入应扣除折扣及已确认退款;产品成本、卖方承担的物流、佣金、支付费用和售后准备,都要检查是否已经计算,避免漏扣或重复扣除。
本例按每笔完成观察、未取消且未全额退款的首单测算,金额采用一致的税费口径。假设应由订单承担的固定费用已经合理分摊进成本;实际企业还要核对税费、汇兑与分摊方法。
| 每笔保留首单的项目 | 金额(人民币元) | 演示说明 |
|---|---|---|
| 净收入 | 50,000 | 扣除折扣与已确认退款后的收入 |
| 产品成本及应分摊费用 | 30,000 | 包含本例订单应承担的相关固定费用 |
| 卖方物流等交付费用 | 3,000 | 按实际由卖方承担的范围计算 |
| 佣金、支付等费用 | 2,000 | 后续营销费用不得重复列入 |
| 售后等成本准备 | 1,000 | 采用企业确认的合理估计 |
| 获客前贡献额 | 14,000 | 50,000-30,000-3,000-2,000-1,000 |
| 企业要求预留的利润 | 8,000 | 由企业决定的经营输入 |
| 可承受订单总获客成本 | 6,000 | 14,000-8,000 |
这里的贡献额是本次预算口径,不等同于财务报表中的毛利或净利。预留利润也不是固定比例;成本尚有遗漏时,应先补计,不能把漏算的支出当成可用广告预算。
二、用成单率把订单成本换成线索成本
表里的6,000元不是全部给广告平台的钱。它还要覆盖分摊到订单的营销服务费、工具费等获客支出。先扣清这些费用,才能得到可用广告成本。
可承受订单总获客成本=获客前贡献额-预留利润。
允许广告首单成本=可承受订单总获客成本-每单分摊的其他获客费用。
允许有效线索CPL=允许广告首单成本×同来源、同批次成熟有效线索成单率。
本文按每笔保留首单计算广告首单成本,按每条去重有效广告线索计算CPL。前者不等于按新增客户数量计算的客户获客成本,后者也不能用广告后台的原始事件数代替分母。
成单率的分母,是同一广告来源、同一入库区间,且已完成事先约定观察期的全部去重有效线索,必须包含未成交和流失的线索。分子是其中带来一笔保留首单的线索数。本例约定每条线索至多计一笔首单,因此分子也等于保留首单数;追加订单与复购不计入。
取消或全额退款的订单不保留在分子;部分退款需按净收入重算贡献额。取消单已发生且无法收回的样品、物流等费用不能随订单消失,应按既定规则计入本批成本。尚未完成订单确认及约定退款观察的记录另列为待成熟,不与完整批次直接混算。观察期在试投前确定,不能事后删去久未成交者来抬高成单率。同一采购需求多次联系应先关联去重,跨渠道混合来源也不宜硬归给广告。
例如,中性情景中100条成熟有效线索有2条各带来一笔保留首单,成单率就是2%,不是用全部历史订单除以本月询盘。
三、给新市场设置三种假设
缺少历史数据时,不妨把保守、中性和乐观情景同时摆出来。下面三列都假设最终获得100条同来源、同批次成熟有效线索;每单贡献与预留利润沿用上表,本批服务及工具费用固定为2,000元。
| 演示项目 | 保守 | 中性 | 乐观 |
|---|---|---|---|
| 成熟有效线索数(条) | 100 | 100 | 100 |
| 假设成单率 | 1% | 2% | 4% |
| 保留首单数(笔) | 1 | 2 | 4 |
| 其他获客费用分摊(元/笔) | 2,000 | 1,000 | 500 |
| 允许广告首单成本(元/笔) | 4,000 | 5,000 | 5,500 |
| 允许有效线索CPL(元/条) | 40 | 100 | 220 |
| 该批对应广告费上限(元) | 4,000 | 10,000 | 22,000 |
中性情景可复算为:2,000÷2=1,000元分摊费用;6,000-1,000=5,000元允许广告首单成本;5,000×2%=100元允许CPL;100条×100元=10,000元广告费上限。
成单减少时,同一笔固定服务费分摊到每单会增加,所以不能三种情景都沿用同一个分摊值。如果允许广告首单成本不大于零,现有假设就不支持新增广告投入,应先调整经营条件。表中上限是企业承受能力,不是平台能以该价格交付线索的保证。
如果本批尚无保留首单,不能用零作分母计算每单服务费分摊或实际广告首单成本,这两项应标注为未定义,也不能声称已验证了CPL上限。保留已经发生的广告支出、服务费、有效线索量,以及未成交和待成熟状态,按约定窗口复查。有效线索量大于零时,可以计算实际有效CPL,但它不能证明未来成单率。
四、把回款周期纳入现金安排
利润测算允许投入,不代表账户里有钱支付。广告费可能先发生,采购商随后确认样品、支付定金,尾款又在生产或验收后到账。订单有利润,仍可能挤压备料和物流现金。
再看一个现金示意:未来八周已落实可用资金30,000元,同期必付经营款22,000元,最低现金缓冲4,000元,已承诺服务及工具费2,000元,留给新增广告的现金只有2,000元。
即使中性经营情景允许10,000元广告支出,本轮仍不能据此批准10,000元。实际批准预算应不高于经营承受上限、可用广告现金和企业试错限额中的最小值。还须与目标市场需求及接待能力匹配。若2,000元现金上限使本轮预计不足100条有效线索,就要重估保留首单数,并将固定的2,000元服务工具费重新分摊。原表CPL上限不一定仍然成立,不能只缩减广告费而保留原来的单位成本。
若重算后达不到企业要求的预留利润,先调整费用或经营安排;确需验证未知市场时,应单独批准金额明确的试错预算,不把试错支出称为已经满足盈利条件。
利润表和现金表分别检验盈利能力与付款能力,不能把两者扣过的费用再次相加。未到账的意向订单、尚未确认的融资或预计尾款,不应直接当作已落实现金;更新现金表时也要避免重复计入回款。
五、用试投结果逐步更新预算
试投前先记录假设版本:产品、市场、费用范围、有效线索标准、观察期和批准预算。开始投放后,按批次更新去重有效线索、保留首单、净收入和费用,不让口径随结果好坏临时变化。
- 先检查表单和来源记录是否正常,后台点击及原始提交事件单独展示。
- 销售回填需求匹配、联系进度和订单状态,标明尚未成熟的线索。
- 财务更新实际贡献额、服务费分摊和现金余量,再重算允许CPL。
- 把实际成本与允许值对照,记录差异原因及下一步验证问题。
单笔大单可能显著改变小样本结果,应另列说明,不能凭首周一次成交外推全年。实际有效CPL超过经营允许值时,也不要只靠降预算应付,应检查产品利润、成交环节、市场匹配或费用结构。
每次预算调整都写清依据和复查日期。资料不足时保留不确定性,先解决能够核实的故障和业务问题,再决定是否扩大投入。
常见问题
没有成单数据还能测算吗?
可以先做三种情景,但成单率必须注明为假设。先设可承受的试错和现金边界,再用同来源、同批次成熟线索更新,不借用别人的行业平均值作保证。
毛利高就应该多投吗?
还要核对其他成本、交付能力、回款时间与真实需求。高毛利不等于高净收益,也不代表可以无限获得同等质量的线索。
询盘成本上限是固定值吗?
不是。产品组合、实际净收入、成单率、退款以及固定费用分摊变化,都会影响上限。比较前要先确认双方说的是同一种有效线索。
先请业务与财务共同填完一份成本表和现金表,再讨论投放金额。需要把测算落实为有范围、有观察口径的试投方案,可以了解维森特的谷歌广告推广服务,或通过联系页面说明产品与市场。
苏州维森特数字科技有限公司|主营外贸独立站建站、谷歌广告推广、谷歌SEO推广、Facebook推广。
延伸阅读:
参考资料:Google Ads帮助:衡量投资回报率(ROI)。
本文预算模型为企业经营演示,用于说明成本与利润约束,不是平台出价规则或价格承诺。